Domain agm24.de kaufen?
Wir ziehen mit dem Projekt
agm24.de um.
Sind Sie am Kauf der Domain
agm24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain agm24.de kaufen?
Was sind stille Reserven in der Bilanz?
Stille Reserven sind Vermögenswerte, die in der Bilanz nicht oder nur teilweise ausgewiesen werden. Sie entstehen beispielsweise durch niedrige Buchwerte von Vermögensgegenständen oder durch nicht realisierte Gewinne. Stille Reserven können dazu dienen, das Eigenkapital einer Firma zu stärken oder als Rücklage für zukünftige Investitionen verwendet werden. **
Was sind stille Reserven in der Bilanz?
Was sind stille Reserven in der Bilanz? Stille Reserven sind Vermögenswerte, deren Wert in der Bilanz unterbewertet ist, im Vergleich zu ihrem tatsächlichen Marktwert. Diese Reserven entstehen, wenn Vermögenswerte zu niedrigen Anschaffungskosten oder zu niedrigen Abschreibungen in der Bilanz ausgewiesen werden. Sie können sich positiv auf die finanzielle Gesundheit eines Unternehmens auswirken, da sie bei Bedarf realisiert werden können, um Gewinne zu steigern oder Verluste auszugleichen. Stille Reserven können auch genutzt werden, um Investitionen zu tätigen oder Schulden abzuzahlen. Es ist wichtig, dass Unternehmen ihre stille Reserven regelmäßig überprüfen und bewerten, um eine genaue Darstellung ihres Vermögens und ihrer finanziellen Situation zu gewährleisten. **


Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
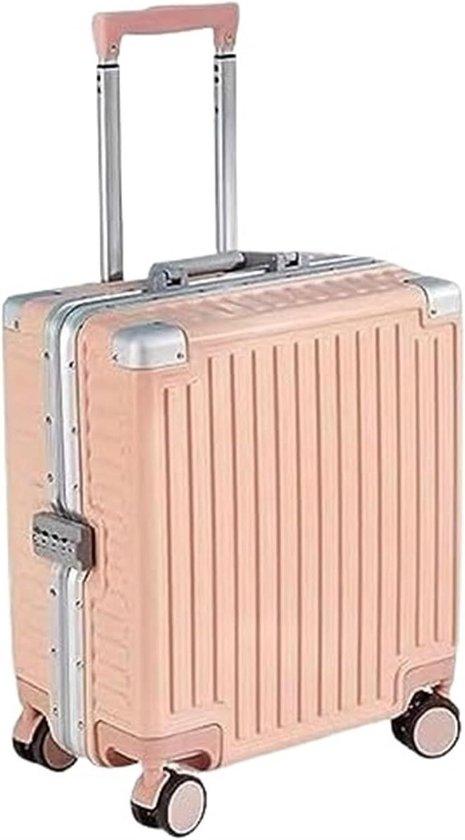
Trolley Reiseset - Handgepäckkoffer - Geschäftsreisen und Urlaub - Abnehmbare Dividende - 18 Zoll - PinkEntdecken Sie die Bequemlichkeit des Reisens mit diesem stilvollen rosa Koffer, speziell für den modernen Reisenden entwickelt. Vergessen Sie die Mühe mit ungeschicktem Gepäck; dieser Koffer bietet die perfekte Lösung für alle Ihre Reisebedürfnisse. Dank der vier 360 Grad Drehräder und des versenkbaren Fahrwagenhebels können Sie das Gehäuse problemlos durch jede Umgebung manövrieren, von geschäftigen Flughäfen bis zu engen Hotelkorridoren. Die Innenseite ist mit einem abnehmbaren Trennwand und einer Doppelschicht-Netzkasten für die organisierte Lagerung ausgestattet, mit Spannbändern, um Ihre Kleidung sicher an Ort und Stelle zu halten. Ein einzigartiges Merkmal ist das flexible Layout dank des abnehmbaren Trennteilers, mit dem Sie den Raum nach Wunsch einordnen können. Dieser Koffer ist nicht nur praktisch, sondern auch ein langlebiger Begleiter für all Ihre Reisen. Machen Sie Ihre nächste Reise bequem und organisiert mit diesem zuverlässigen Reisebegleiter.523,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sanitärreiniger Arcora Bilanz Citrus 10 L mit Frischeduft Sanitärunterhaltsreiniger auf SäurebasisSchnell wirkender Sanitärunterhaltsreiniger auf Säurebasis mit Citrusduft, der mühelos Kalkrückstände, Kalkseifen, Urinstein, kalkgebundene Fette, Rost und Fettver- schmutzungen entfernt. Sehr gute Materialverträglichkeit, trocknet schnell und streifenfrei. Anwendbar auf allen säure- und wasserfesten Materialien, Flächen und Gegenständen im Sanitärbereich, wie z.B. Wand-/ Bodenfliesen, Waschbecken, WC-Becken, Urinale aus Keramik, Porzellan und Edelstahl. Nicht anzuwenden auf säure- empfindlichen Oberflächen wie Marmor, Granit, Kalkstein u. Ä. Weitere Informationen zur Anwendung finden Sie im Produktdatenblatt. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage. RESTPOSTEN! Abverkauf nur solange der Vorrat reicht!29,63 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Sanitärreiniger Arcora Bilanz Fresh 1 L mit Frischeduft schnell wirkender Unterhaltsreiniger für hygienische FrischeSchnell wirkender Sanitärunterhaltsreiniger auf Säurebasis mit langanhaltendem Frischeduft, der Kalkrückstände, Urinstein, kalkgebundene Fette, Rost und Fettverschmutzungen entfernt. Sehr gute Materialverträglichkeit, trocknet schnell und streifenfrei. Anwendbar auf allen säure- und wasserfesten Materialien, Flächen und Gegenständen im Sanitärbereich, wie z.B. Wand-/ Bodenfliesen, Waschbecken, WC-Becken, Urinale aus Keramik, Porzellan und Edelstahl. Nicht anzuwenden auf säureempfindlichen Oberflächen wie Marmor, Granit, Kalkstein u. Ä. Regelmäßige Anwendung ver- hindert Kalkaufbau. Weitere Informationen zur Anwendung finden Sie im Produktdatenblatt. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.5,28 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter

-
Werden stille Reserven in der Bilanz ausgewiesen?
Werden stille Reserven in der Bilanz ausgewiesen? Stille Reserven sind nicht in der Bilanz ausgewiesen, da sie nicht direkt messbar sind. Sie entstehen, wenn Vermögensgegenstände zu niedrigen Werten in der Bilanz ausgewiesen werden, obwohl sie in Wirklichkeit einen höheren Wert haben. Stille Reserven können sich positiv auf die finanzielle Situation eines Unternehmens auswirken, da sie zusätzliches Eigenkapital darstellen. Allerdings können sie auch zu einer Verzerrung der tatsächlichen Vermögens- und Ertragslage führen, wenn sie nicht transparent dargestellt werden. Daher ist es wichtig, dass Unternehmen ihre stille Reserven offenlegen und transparent kommunizieren. **
-
Wo stehen stille Reserven in der Bilanz?
Stille Reserven in der Bilanz stehen dort, wo Vermögensgegenstände zu niedrigeren Werten ausgewiesen sind als ihr tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Immobilien oder Beteiligungen der Fall sein. Stille Reserven entstehen, wenn Vermögensgegenstände zu historischen Anschaffungskosten bilanziert werden, obwohl ihr Wert gestiegen ist. Diese stillen Reserven können bei einer Bewertung zum aktuellen Marktwert realisiert werden und somit zu einer Erhöhung des Eigenkapitals führen. Unternehmen sollten regelmäßig prüfen, ob stille Reserven in ihrer Bilanz vorhanden sind und gegebenenfalls entsprechende Anpassungen vornehmen. **
-
Wie entstehen stille Reserven in der Bilanz?
Stille Reserven in der Bilanz entstehen, wenn Vermögensgegenstände zu niedrigeren Werten in der Bilanz angesetzt sind als ihr tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder Beteiligungen der Fall sein. Durch diese niedrigere Bewertung entsteht ein Unterschiedsbetrag zwischen dem Buchwert und dem aktuellen Marktwert, der als stille Reserve bezeichnet wird. Stille Reserven können auch durch eine vorsichtige Gewinnrealisierungspolitik entstehen, bei der Gewinne nicht vollständig ausgewiesen werden, sondern zurückgehalten werden. Diese stille Reserve kann in Zukunft realisiert werden, um Gewinne zu steigern oder Verluste auszugleichen. **
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **


Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
Top-Angebote
Produkte zum Begriff Reserven:
-
Taxpool Buchhalter BilanzTaxpool-Buchhalter Bilanz Taxpool-Buchhalter Bilanz Zielgruppe Die Zielgruppe für den Taxpool-Buchhalter Bilanz umfasst Unternehmen, die zur Bilanzierung verpflichtet sind, sowie Unternehmen, die nach dem Prinzip der Einnahmen-Überschussrechnung buchen. Beschreibung Der Taxpool-Buchhalter ist eine professionelle Buchhaltungssoftware, die auch für Buchhaltungsanfänger sofort verständlich ist. Das Programm wurde speziell für eine leichte Bedienbarkeit optimiert. Sowohl die Eingabemasken als auch die Auswertungen sind für den Benutzertyp 'Anfänger' oder 'Profi' einstellbar. Es können beliebig viele Mandanten verwaltet werden, und die Kontenrahmen SKR03, SKR04, SKR42, SKR49 sind im Programm bereits vorhanden. Mit der integrierten Elster-Schnittstelle lassen sich die wichtigsten Steueranmeldungen (Anlage EÜR, E-Bilanz [nur in der Bilanzversion], Umsatzsteuervoranmeldung, Umsatzsteuererklär...999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Trolley Reiseset - Handgepäckkoffer - Geschäftsreisen und Urlaub - Abnehmbare Dividende - 18 Zoll - PinkEntdecken Sie die Bequemlichkeit des Reisens mit diesem stilvollen rosa Koffer, speziell für den modernen Reisenden entwickelt. Vergessen Sie die Mühe mit ungeschicktem Gepäck; dieser Koffer bietet die perfekte Lösung für alle Ihre Reisebedürfnisse. Dank der vier 360 Grad Drehräder und des versenkbaren Fahrwagenhebels können Sie das Gehäuse problemlos durch jede Umgebung manövrieren, von geschäftigen Flughäfen bis zu engen Hotelkorridoren. Die Innenseite ist mit einem abnehmbaren Trennwand und einer Doppelschicht-Netzkasten für die organisierte Lagerung ausgestattet, mit Spannbändern, um Ihre Kleidung sicher an Ort und Stelle zu halten. Ein einzigartiges Merkmal ist das flexible Layout dank des abnehmbaren Trennteilers, mit dem Sie den Raum nach Wunsch einordnen können. Dieser Koffer ist nicht nur praktisch, sondern auch ein langlebiger Begleiter für all Ihre Reisen. Machen Sie Ihre nächste Reise bequem und organisiert mit diesem zuverlässigen Reisebegleiter.523,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sanitärreiniger Arcora Bilanz Citrus 10 L mit Frischeduft Sanitärunterhaltsreiniger auf SäurebasisSchnell wirkender Sanitärunterhaltsreiniger auf Säurebasis mit Citrusduft, der mühelos Kalkrückstände, Kalkseifen, Urinstein, kalkgebundene Fette, Rost und Fettver- schmutzungen entfernt. Sehr gute Materialverträglichkeit, trocknet schnell und streifenfrei. Anwendbar auf allen säure- und wasserfesten Materialien, Flächen und Gegenständen im Sanitärbereich, wie z.B. Wand-/ Bodenfliesen, Waschbecken, WC-Becken, Urinale aus Keramik, Porzellan und Edelstahl. Nicht anzuwenden auf säure- empfindlichen Oberflächen wie Marmor, Granit, Kalkstein u. Ä. Weitere Informationen zur Anwendung finden Sie im Produktdatenblatt. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage. RESTPOSTEN! Abverkauf nur solange der Vorrat reicht!29,63 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven in der Bilanz?
Stille Reserven sind Vermögenswerte, die in der Bilanz nicht oder nur teilweise ausgewiesen werden. Sie entstehen beispielsweise durch niedrige Buchwerte von Vermögensgegenständen oder durch nicht realisierte Gewinne. Stille Reserven können dazu dienen, das Eigenkapital einer Firma zu stärken oder als Rücklage für zukünftige Investitionen verwendet werden. **
-
Was sind stille Reserven in der Bilanz?
Was sind stille Reserven in der Bilanz? Stille Reserven sind Vermögenswerte, deren Wert in der Bilanz unterbewertet ist, im Vergleich zu ihrem tatsächlichen Marktwert. Diese Reserven entstehen, wenn Vermögenswerte zu niedrigen Anschaffungskosten oder zu niedrigen Abschreibungen in der Bilanz ausgewiesen werden. Sie können sich positiv auf die finanzielle Gesundheit eines Unternehmens auswirken, da sie bei Bedarf realisiert werden können, um Gewinne zu steigern oder Verluste auszugleichen. Stille Reserven können auch genutzt werden, um Investitionen zu tätigen oder Schulden abzuzahlen. Es ist wichtig, dass Unternehmen ihre stille Reserven regelmäßig überprüfen und bewerten, um eine genaue Darstellung ihres Vermögens und ihrer finanziellen Situation zu gewährleisten. **
-
Werden stille Reserven in der Bilanz ausgewiesen?
Werden stille Reserven in der Bilanz ausgewiesen? Stille Reserven sind nicht in der Bilanz ausgewiesen, da sie nicht direkt messbar sind. Sie entstehen, wenn Vermögensgegenstände zu niedrigen Werten in der Bilanz ausgewiesen werden, obwohl sie in Wirklichkeit einen höheren Wert haben. Stille Reserven können sich positiv auf die finanzielle Situation eines Unternehmens auswirken, da sie zusätzliches Eigenkapital darstellen. Allerdings können sie auch zu einer Verzerrung der tatsächlichen Vermögens- und Ertragslage führen, wenn sie nicht transparent dargestellt werden. Daher ist es wichtig, dass Unternehmen ihre stille Reserven offenlegen und transparent kommunizieren. **
-
Wo stehen stille Reserven in der Bilanz?
Stille Reserven in der Bilanz stehen dort, wo Vermögensgegenstände zu niedrigeren Werten ausgewiesen sind als ihr tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Immobilien oder Beteiligungen der Fall sein. Stille Reserven entstehen, wenn Vermögensgegenstände zu historischen Anschaffungskosten bilanziert werden, obwohl ihr Wert gestiegen ist. Diese stillen Reserven können bei einer Bewertung zum aktuellen Marktwert realisiert werden und somit zu einer Erhöhung des Eigenkapitals führen. Unternehmen sollten regelmäßig prüfen, ob stille Reserven in ihrer Bilanz vorhanden sind und gegebenenfalls entsprechende Anpassungen vornehmen. **
Ähnliche Suchbegriffe für Reserven
-
Sanitärreiniger Arcora Bilanz Fresh 1 L mit Frischeduft schnell wirkender Unterhaltsreiniger für hygienische FrischeSchnell wirkender Sanitärunterhaltsreiniger auf Säurebasis mit langanhaltendem Frischeduft, der Kalkrückstände, Urinstein, kalkgebundene Fette, Rost und Fettverschmutzungen entfernt. Sehr gute Materialverträglichkeit, trocknet schnell und streifenfrei. Anwendbar auf allen säure- und wasserfesten Materialien, Flächen und Gegenständen im Sanitärbereich, wie z.B. Wand-/ Bodenfliesen, Waschbecken, WC-Becken, Urinale aus Keramik, Porzellan und Edelstahl. Nicht anzuwenden auf säureempfindlichen Oberflächen wie Marmor, Granit, Kalkstein u. Ä. Regelmäßige Anwendung ver- hindert Kalkaufbau. Weitere Informationen zur Anwendung finden Sie im Produktdatenblatt. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.5,28 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Arbeitshandbuch für die HauptversammlungArbeitshandbuch für die Hauptversammlung , Zum Werk Das Arbeitshandbuch für die Hauptversammlung führt von der Vorbereitung über die Durchführung bis hin zur Abwicklung durch alle Rechtsfragen, die die Hauptversammlung betreffen. Die wichtigen Punkte betreffend die Einberufung der Hauptversammlung, die Inhalte der Beschlussfassung sowie die Anfechtungsrisiken und gerichtlichen Verfahren werden im Detail erläutert. Dabei sind alle praxisrelevanten Fallgestaltungen abgedeckt, wie etwa Kapitalmaßnahmen oder Umwandlungen. Ein Kapitel zum Datenschutzrecht im Zusammenhang mit der Hauptversammlung rundet das Werk ab. Inhalt Die Hauptversammlung Die Vorbereitung der Hauptversammlung Die Beschlussinhalte Die gerichtlichen Verfahren Anhang: Muster (Hauptleitfaden und Sonderleitfäden für den Versammlungsleiter, Notarielles Protokoll der Hauptversammlung einer börsennotierten Gesellschaft, Einfache Niederschrift über die Hauptversammlung einer nicht börsennotierten Gesellschaft) Vorteile auf einen Blick neu eingeführte virtuelle Hauptversammlung umfassend und praxisnah dargestellt neues Kapitel zu Say-On-Climate-Beschlüssen praktische Leitfäden und Vorlagen für Präsenz- und virtuelle Hauptversammlung im Anhang Zur Neuauflage Im Zentrum der Neuauflage steht das Gesetz zur Einführung virtueller Hauptversammlungen von Aktiengesellschaften, das die virtuelle Hauptversammlung als dauerhafte und gegenüber den vorläufigen pandemiebedingten Vorschriften weiterentwickelte Regelung ins AktG einführt. Die virtuelle Hauptversammlung wird in ihrem Ablauf der Präsenzhauptversammlung gegenübergestellt. Auf Detailfragen wird in den einzelnen Kapiteln ausführlich eingegangen. Ein Hauptleitfaden sowie eine Vorlage für ein notarielles Protokoll zur virtuellen Hauptversammlung vervollständigen die Anhänge des Handbuchs. Das Thema Nachhaltigkeit gewinnt auch für die Hauptversammlung an Bedeutung. Dem trägt ein neu hinzukommendes Kapitel zur Beschlussfassung in der Hauptversammlung im Rahmen von ESG (Say-on-Climate-Beschlüsse) Rechnung. Berücksichtigt wird u.a. auch der DCGK 2022. Zielgruppe Für Unternehmen, Rechtsanwaltschaft und Notariate. , Tagfahrleuchten > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20240527, Produktform: Leinen, Begündung: Semler, Johannes~Volhard, Rüdiger, Redaktion: Reichert, Jochem, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 1445, Keyword: Aktionäre; Jahresabschluss; Satzung; Say On Climate; Say On Pay; Virtuelle Hauptversammlung; Vorstandsvergütung, Fachschema: Aktiengesellschaft - AG~Aktienrecht - Aktiengesetz - AktG~Deutschland~Gesellschaftsrecht~Handelsrecht~Unternehmensrecht~Versammlung - Hauptversammlung (AG)~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Seitenanzahl: LI, Seitenanzahl: 1393, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Blätteranzahl: 1445 Blätter, Länge: 244, Breite: 172, Höhe: 61, Gewicht: 1906, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2496515,229,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pietzko, Sylvia: Die Narzissmus-BilanzDie Narzissmus-Bilanz , Vom Schaden und Nutzen toxischer Charaktere in Organisationen , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20241013, Produktform: Kartoniert, Autoren: Pietzko, Sylvia~Thiel, Marion, Seitenzahl/Blattzahl: 440, Abbildungen: mit 18 Abbildungen und 9 Tabellen, Keyword: Führung; Management; Narzissmus; Organisationsentwicklung, Fachschema: Ethik / Unternehmensethik~Unternehmensethik~Entrepreneurship~Führung / Mitarbeiterführung~Mitarbeiterführung~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft, Fachkategorie: Unternehmensethik und soziale Verantwortung, CSR~Unternehmensführung~Management: Führung und Motivation, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 439 Blätter, Länge: 240, Breite: 160, Höhe: 29, Gewicht: 795, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie entstehen stille Reserven in der Bilanz?
Stille Reserven in der Bilanz entstehen, wenn Vermögensgegenstände zu niedrigeren Werten in der Bilanz angesetzt sind als ihr tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder Beteiligungen der Fall sein. Durch diese niedrigere Bewertung entsteht ein Unterschiedsbetrag zwischen dem Buchwert und dem aktuellen Marktwert, der als stille Reserve bezeichnet wird. Stille Reserven können auch durch eine vorsichtige Gewinnrealisierungspolitik entstehen, bei der Gewinne nicht vollständig ausgewiesen werden, sondern zurückgehalten werden. Diese stille Reserve kann in Zukunft realisiert werden, um Gewinne zu steigern oder Verluste auszugleichen. **
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.