Domain agm24.de kaufen?
Wir ziehen mit dem Projekt
agm24.de um.
Sind Sie am Kauf der Domain
agm24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain agm24.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
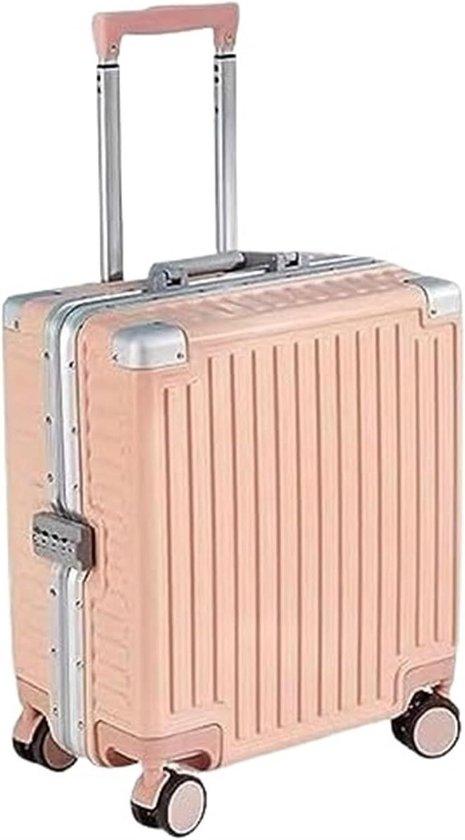
Trolley Reiseset - Handgepäckkoffer - Geschäftsreisen und Urlaub - Abnehmbare Dividende - 18 Zoll - PinkEntdecken Sie die Bequemlichkeit des Reisens mit diesem stilvollen rosa Koffer, speziell für den modernen Reisenden entwickelt. Vergessen Sie die Mühe mit ungeschicktem Gepäck; dieser Koffer bietet die perfekte Lösung für alle Ihre Reisebedürfnisse. Dank der vier 360 Grad Drehräder und des versenkbaren Fahrwagenhebels können Sie das Gehäuse problemlos durch jede Umgebung manövrieren, von geschäftigen Flughäfen bis zu engen Hotelkorridoren. Die Innenseite ist mit einem abnehmbaren Trennwand und einer Doppelschicht-Netzkasten für die organisierte Lagerung ausgestattet, mit Spannbändern, um Ihre Kleidung sicher an Ort und Stelle zu halten. Ein einzigartiges Merkmal ist das flexible Layout dank des abnehmbaren Trennteilers, mit dem Sie den Raum nach Wunsch einordnen können. Dieser Koffer ist nicht nur praktisch, sondern auch ein langlebiger Begleiter für all Ihre Reisen. Machen Sie Ihre nächste Reise bequem und organisiert mit diesem zuverlässigen Reisebegleiter.523,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sanitärreiniger Arcora Bilanz Citrus 10 L mit Frischeduft Sanitärunterhaltsreiniger auf SäurebasisSchnell wirkender Sanitärunterhaltsreiniger auf Säurebasis mit Citrusduft, der mühelos Kalkrückstände, Kalkseifen, Urinstein, kalkgebundene Fette, Rost und Fettver- schmutzungen entfernt. Sehr gute Materialverträglichkeit, trocknet schnell und streifenfrei. Anwendbar auf allen säure- und wasserfesten Materialien, Flächen und Gegenständen im Sanitärbereich, wie z.B. Wand-/ Bodenfliesen, Waschbecken, WC-Becken, Urinale aus Keramik, Porzellan und Edelstahl. Nicht anzuwenden auf säure- empfindlichen Oberflächen wie Marmor, Granit, Kalkstein u. Ä. Weitere Informationen zur Anwendung finden Sie im Produktdatenblatt. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage. RESTPOSTEN! Abverkauf nur solange der Vorrat reicht!29,63 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Sanitärreiniger Arcora Bilanz Fresh 1 L mit Frischeduft schnell wirkender Unterhaltsreiniger für hygienische FrischeSchnell wirkender Sanitärunterhaltsreiniger auf Säurebasis mit langanhaltendem Frischeduft, der Kalkrückstände, Urinstein, kalkgebundene Fette, Rost und Fettverschmutzungen entfernt. Sehr gute Materialverträglichkeit, trocknet schnell und streifenfrei. Anwendbar auf allen säure- und wasserfesten Materialien, Flächen und Gegenständen im Sanitärbereich, wie z.B. Wand-/ Bodenfliesen, Waschbecken, WC-Becken, Urinale aus Keramik, Porzellan und Edelstahl. Nicht anzuwenden auf säureempfindlichen Oberflächen wie Marmor, Granit, Kalkstein u. Ä. Regelmäßige Anwendung ver- hindert Kalkaufbau. Weitere Informationen zur Anwendung finden Sie im Produktdatenblatt. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.5,28 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter

-
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
-
Ist ein Darlehen eine Verbindlichkeit?
Ist ein Darlehen eine Verbindlichkeit? Ja, ein Darlehen ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Der Darlehensnehmer ist dazu verpflichtet, den geliehenen Betrag plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Für das Unternehmen, das das Darlehen aufnimmt, wird es als Verbindlichkeit in der Bilanz ausgewiesen, da es eine finanzielle Verpflichtung darstellt. Insgesamt ist ein Darlehen also eine Form von Verbindlichkeit, die in der Buchhaltung und Finanzplanung berücksichtigt werden muss. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **

Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
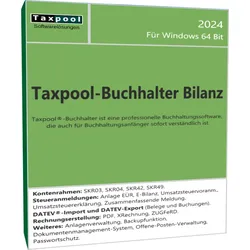
Taxpool Buchhalter BilanzTaxpool-Buchhalter Bilanz Taxpool-Buchhalter Bilanz Zielgruppe Die Zielgruppe für den Taxpool-Buchhalter Bilanz umfasst Unternehmen, die zur Bilanzierung verpflichtet sind, sowie Unternehmen, die nach dem Prinzip der Einnahmen-Überschussrechnung buchen. Beschreibung Der Taxpool-Buchhalter ist eine professionelle Buchhaltungssoftware, die auch für Buchhaltungsanfänger sofort verständlich ist. Das Programm wurde speziell für eine leichte Bedienbarkeit optimiert. Sowohl die Eingabemasken als auch die Auswertungen sind für den Benutzertyp 'Anfänger' oder 'Profi' einstellbar. Es können beliebig viele Mandanten verwaltet werden, und die Kontenrahmen SKR03, SKR04, SKR42, SKR49 sind im Programm bereits vorhanden. Mit der integrierten Elster-Schnittstelle lassen sich die wichtigsten Steueranmeldungen (Anlage EÜR, E-Bilanz [nur in der Bilanzversion], Umsatzsteuervoranmeldung, Umsatzsteuererklär...999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Trolley Reiseset - Handgepäckkoffer - Geschäftsreisen und Urlaub - Abnehmbare Dividende - 18 Zoll - PinkEntdecken Sie die Bequemlichkeit des Reisens mit diesem stilvollen rosa Koffer, speziell für den modernen Reisenden entwickelt. Vergessen Sie die Mühe mit ungeschicktem Gepäck; dieser Koffer bietet die perfekte Lösung für alle Ihre Reisebedürfnisse. Dank der vier 360 Grad Drehräder und des versenkbaren Fahrwagenhebels können Sie das Gehäuse problemlos durch jede Umgebung manövrieren, von geschäftigen Flughäfen bis zu engen Hotelkorridoren. Die Innenseite ist mit einem abnehmbaren Trennwand und einer Doppelschicht-Netzkasten für die organisierte Lagerung ausgestattet, mit Spannbändern, um Ihre Kleidung sicher an Ort und Stelle zu halten. Ein einzigartiges Merkmal ist das flexible Layout dank des abnehmbaren Trennteilers, mit dem Sie den Raum nach Wunsch einordnen können. Dieser Koffer ist nicht nur praktisch, sondern auch ein langlebiger Begleiter für all Ihre Reisen. Machen Sie Ihre nächste Reise bequem und organisiert mit diesem zuverlässigen Reisebegleiter.523,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sanitärreiniger Arcora Bilanz Citrus 10 L mit Frischeduft Sanitärunterhaltsreiniger auf SäurebasisSchnell wirkender Sanitärunterhaltsreiniger auf Säurebasis mit Citrusduft, der mühelos Kalkrückstände, Kalkseifen, Urinstein, kalkgebundene Fette, Rost und Fettver- schmutzungen entfernt. Sehr gute Materialverträglichkeit, trocknet schnell und streifenfrei. Anwendbar auf allen säure- und wasserfesten Materialien, Flächen und Gegenständen im Sanitärbereich, wie z.B. Wand-/ Bodenfliesen, Waschbecken, WC-Becken, Urinale aus Keramik, Porzellan und Edelstahl. Nicht anzuwenden auf säure- empfindlichen Oberflächen wie Marmor, Granit, Kalkstein u. Ä. Weitere Informationen zur Anwendung finden Sie im Produktdatenblatt. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage. RESTPOSTEN! Abverkauf nur solange der Vorrat reicht!29,63 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
-
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
-
Ist ein Darlehen eine Verbindlichkeit?
Ist ein Darlehen eine Verbindlichkeit? Ja, ein Darlehen ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Der Darlehensnehmer ist dazu verpflichtet, den geliehenen Betrag plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Für das Unternehmen, das das Darlehen aufnimmt, wird es als Verbindlichkeit in der Bilanz ausgewiesen, da es eine finanzielle Verpflichtung darstellt. Insgesamt ist ein Darlehen also eine Form von Verbindlichkeit, die in der Buchhaltung und Finanzplanung berücksichtigt werden muss. **
Ähnliche Suchbegriffe für Verbindlichkeit
-
Sanitärreiniger Arcora Bilanz Fresh 1 L mit Frischeduft schnell wirkender Unterhaltsreiniger für hygienische FrischeSchnell wirkender Sanitärunterhaltsreiniger auf Säurebasis mit langanhaltendem Frischeduft, der Kalkrückstände, Urinstein, kalkgebundene Fette, Rost und Fettverschmutzungen entfernt. Sehr gute Materialverträglichkeit, trocknet schnell und streifenfrei. Anwendbar auf allen säure- und wasserfesten Materialien, Flächen und Gegenständen im Sanitärbereich, wie z.B. Wand-/ Bodenfliesen, Waschbecken, WC-Becken, Urinale aus Keramik, Porzellan und Edelstahl. Nicht anzuwenden auf säureempfindlichen Oberflächen wie Marmor, Granit, Kalkstein u. Ä. Regelmäßige Anwendung ver- hindert Kalkaufbau. Weitere Informationen zur Anwendung finden Sie im Produktdatenblatt. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.5,28 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Arbeitshandbuch für die HauptversammlungArbeitshandbuch für die Hauptversammlung , Zum Werk Das Arbeitshandbuch für die Hauptversammlung führt von der Vorbereitung über die Durchführung bis hin zur Abwicklung durch alle Rechtsfragen, die die Hauptversammlung betreffen. Die wichtigen Punkte betreffend die Einberufung der Hauptversammlung, die Inhalte der Beschlussfassung sowie die Anfechtungsrisiken und gerichtlichen Verfahren werden im Detail erläutert. Dabei sind alle praxisrelevanten Fallgestaltungen abgedeckt, wie etwa Kapitalmaßnahmen oder Umwandlungen. Ein Kapitel zum Datenschutzrecht im Zusammenhang mit der Hauptversammlung rundet das Werk ab. Inhalt Die Hauptversammlung Die Vorbereitung der Hauptversammlung Die Beschlussinhalte Die gerichtlichen Verfahren Anhang: Muster (Hauptleitfaden und Sonderleitfäden für den Versammlungsleiter, Notarielles Protokoll der Hauptversammlung einer börsennotierten Gesellschaft, Einfache Niederschrift über die Hauptversammlung einer nicht börsennotierten Gesellschaft) Vorteile auf einen Blick neu eingeführte virtuelle Hauptversammlung umfassend und praxisnah dargestellt neues Kapitel zu Say-On-Climate-Beschlüssen praktische Leitfäden und Vorlagen für Präsenz- und virtuelle Hauptversammlung im Anhang Zur Neuauflage Im Zentrum der Neuauflage steht das Gesetz zur Einführung virtueller Hauptversammlungen von Aktiengesellschaften, das die virtuelle Hauptversammlung als dauerhafte und gegenüber den vorläufigen pandemiebedingten Vorschriften weiterentwickelte Regelung ins AktG einführt. Die virtuelle Hauptversammlung wird in ihrem Ablauf der Präsenzhauptversammlung gegenübergestellt. Auf Detailfragen wird in den einzelnen Kapiteln ausführlich eingegangen. Ein Hauptleitfaden sowie eine Vorlage für ein notarielles Protokoll zur virtuellen Hauptversammlung vervollständigen die Anhänge des Handbuchs. Das Thema Nachhaltigkeit gewinnt auch für die Hauptversammlung an Bedeutung. Dem trägt ein neu hinzukommendes Kapitel zur Beschlussfassung in der Hauptversammlung im Rahmen von ESG (Say-on-Climate-Beschlüsse) Rechnung. Berücksichtigt wird u.a. auch der DCGK 2022. Zielgruppe Für Unternehmen, Rechtsanwaltschaft und Notariate. , Tagfahrleuchten > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20240527, Produktform: Leinen, Begündung: Semler, Johannes~Volhard, Rüdiger, Redaktion: Reichert, Jochem, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 1445, Keyword: Aktionäre; Jahresabschluss; Satzung; Say On Climate; Say On Pay; Virtuelle Hauptversammlung; Vorstandsvergütung, Fachschema: Aktiengesellschaft - AG~Aktienrecht - Aktiengesetz - AktG~Deutschland~Gesellschaftsrecht~Handelsrecht~Unternehmensrecht~Versammlung - Hauptversammlung (AG)~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Seitenanzahl: LI, Seitenanzahl: 1393, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Blätteranzahl: 1445 Blätter, Länge: 244, Breite: 172, Höhe: 61, Gewicht: 1906, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2496515,229,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pietzko, Sylvia: Die Narzissmus-BilanzDie Narzissmus-Bilanz , Vom Schaden und Nutzen toxischer Charaktere in Organisationen , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20241013, Produktform: Kartoniert, Autoren: Pietzko, Sylvia~Thiel, Marion, Seitenzahl/Blattzahl: 440, Abbildungen: mit 18 Abbildungen und 9 Tabellen, Keyword: Führung; Management; Narzissmus; Organisationsentwicklung, Fachschema: Ethik / Unternehmensethik~Unternehmensethik~Entrepreneurship~Führung / Mitarbeiterführung~Mitarbeiterführung~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft, Fachkategorie: Unternehmensethik und soziale Verantwortung, CSR~Unternehmensführung~Management: Führung und Motivation, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 439 Blätter, Länge: 240, Breite: 160, Höhe: 29, Gewicht: 795, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.